A legtöbb vásárló az első benyomás alapján kezd el kötődni egy ingatlanhoz. Egy rendezett enteriőr, egy panorámás terasz, egy szépen felújított nappali vagy egy jó hangulatú utca könnyen azt az érzést kelti, hogy megérkeztél: ez az a lakás vagy ház, amelyet kerestél. A valóban jó ingatlandöntések azonban ritkán születnek meg kizárólag érzelmi alapon.
2026-ban a piac sokkal több figyelmet kíván, mint néhány évvel ezelőtt. Egyszerre kell értened a finanszírozási lehetőségeket, a fenntartási költségeket, az energetikai szempontokat, a lokáció értékállóságát, a társasházi vagy épületszintű kockázatokat és a jogi hátteret. Egy rosszul előkészített döntés ma könnyebben válhat drága kompromisszummá, mint korábban.
A jó ingatlan mindig az élethelyzethez illeszkedik
Az egyik leggyakoribb hiba, hogy a vásárlók túl hamar egy konkrét ingatlanba szeretnek bele, miközben a saját igényeik még nincsenek teljesen tisztázva. Pedig teljesen más logika alapján érdemes első otthont, családi házat, városi lakást vagy befektetési célú ingatlant választani.
Saját használat esetén az életminőség sokszor fontosabb, mint a rövid távú megtérülés. Ilyenkor a környezet hangulata, a természetes fények, a közlekedés, az alaprajz élhetősége és a mindennapi komfort válnak meghatározóvá. Befektetésnél ezzel szemben az értékállóság, a bérbeadhatóság, a kereslet stabilitása és a fenntartható hozam kerül előtérbe.
Egy ingatlant ritkán veszel egy-két évre. Érdemes ezért nemcsak a mostani élethelyzetedből kiindulni, hanem azt is végiggondolni, hogyan változhatnak az igényeid néhány éven belül: kellhet-e nagyobb tér, home office, jobb iskolai környezet, könnyebb parkolás vagy akár teljesen más városi ritmus.
„A jó ingatlan nemcsak ma működik jól. Akkor válik igazán értékessé, ha hosszabb távon is képes alkalmazkodni az élethelyzet változásaihoz.”
A lokáció továbbra is az egyik legfontosabb értéktényező
Az ingatlanpiacon sok minden változik, de egy alapszabály továbbra is érvényes: a lokációt nem lehet lecserélni. Egy lakás állapota javítható, a belső tér újragondolható, a gépészet korszerűsíthető, de a környezet hosszú évekre meghatározza az ingatlan használhatóságát, értékét és piaci mozgásterét.
A tudatos vásárló ezért ma már nemcsak magát a lakást vagy házat vizsgálja, hanem a teljes környezetet. Nem elég azt nézni, hogy egy környék most divatos-e. Legalább ennyire fontos, milyen fejlődési potenciállal rendelkezik, mennyire stabil az infrastruktúra, milyen a közlekedés, a szolgáltatási környezet, a zöldfelületek aránya, és hogyan változhat a városrész karaktere a következő években. Budapesti kerületekről a Budapest oldalunkon találsz rövid összefoglalót.
A jó lokációk egyik legnagyobb előnye, hogy gyengébb piaci időszakokban is stabilabban tartják az értéküket. Ez különösen fontos, ha nem csupán otthont, hanem hosszú távú vagyoni értéket is keresel.
Nappali benyomás
Fények, közlekedés, üzletek, utcafront, zajszint és az ingatlan első vizuális élménye.
Esti valóság
A környék valódi karaktere sokszor csak este látszik: biztonságérzet, zaj, parkolás, forgalom és lakókörnyezet. Nézd meg este is.
A vételár ritkán mutatja meg a teljes valós költséget
Az ingatlanvásárlás egyik legnagyobb tévedése, ha kizárólag a vételárral kalkulálsz. A valós költség ennél szinte mindig magasabb. A vagyonszerzési illeték (lakásnál főszabály szerint a vételár 4%-a), az ügyvédi díj, az értékbecslés, a hitelhez kapcsolódó költségek, az esetleges felújítás, a költözés és a berendezés együtt már érdemi többletterhet jelentenek.
Különösen igaz ez régebbi vagy felújítandó ingatlanoknál. Egy esztétikailag vonzó lakás mögött komoly műszaki problémák húzódhatnak meg, amelyek sokszor csak a birtokbaadás után derülnek ki. A rejtett hibák javítása pedig gyakran jóval többe kerül, mint amire a döntés pillanatában számítasz.
| Költségtípus | Miért fontos? | Mikor jelenthet kockázatot? |
|---|---|---|
| Vagyonszerzési illeték | A vételárhoz képest jelentős plusz tétel lehet | Ha csak az önerővel és a vételárral számolsz |
| Ügyvédi és finanszírozási költségek | A biztonságos tranzakció és a hitelfolyamat részei | Ha ezek nem szerepelnek előre a vásárlási büdzsében |
| Felújítás és műszaki hibák | A tényleges használhatóságot és értéket befolyásolják | Régebbi, gyorsan felújított vagy nem dokumentált állapotú ingatlanoknál |
| Fenntartási költségek | Hosszú távon a havi terhelhetőséget határozzák meg | Korszerűtlen energetika vagy magas közös költség esetén |
Tapasztalt vásárlók szinte mindig hagynak pénzügyi tartalékot az előre nem látható költségekre. Ez nem óvatossági túlzás, hanem a nyugodt döntéshozatal egyik alapfeltétele.
A finanszírozás ma már stratégiai kérdés
Az elmúlt években a hitelpiac jelentősen megváltozott, ezért a finanszírozás ma már nem egyszerű adminisztratív részlet. Sokkal inkább az ingatlanvásárlás egyik stratégiai eleme, amely meghatározza, milyen árkategóriában, milyen mozgástérrel és milyen biztonsággal dönthetsz.
Sokan csak akkor kezdenek hitellel foglalkozni, amikor már megtalálták a kiszemelt ingatlant. Ez könnyen kellemetlen helyzetet eredményez, különösen akkor, ha a bank végül alacsonyabb finanszírozási összeget állapít meg, mint amire számítottál.
Az előzetes hitelbírálat ezért ma már alapvető lépés. Nemcsak azt mutatja meg, mekkora hitelösszeg érhető el, hanem segít reális keretek között tartani a keresést is. A bankok a jövedelmi helyzetet, a meglévő kötelezettségeket, a hitelterhelhetőséget és magát az ingatlant is alaposan vizsgálják. Lakáshitelnél az MNB szabályai szerint jellemzően legalább 20% önerővel kell számolni, a járulékos költségek pedig erre jönnek.
Miért kritikus az értékbecslés?
Ha a bank által meghatározott forgalmi érték alacsonyabb a vételárnál, az akár a teljes finanszírozási struktúrát is felboríthatja. Ilyenkor több önerőre lehet szükséged, vagy újra kell tárgyalnod a feltételeket.
Egy szépen felújított lakás még nem feltétlenül jó állapotú
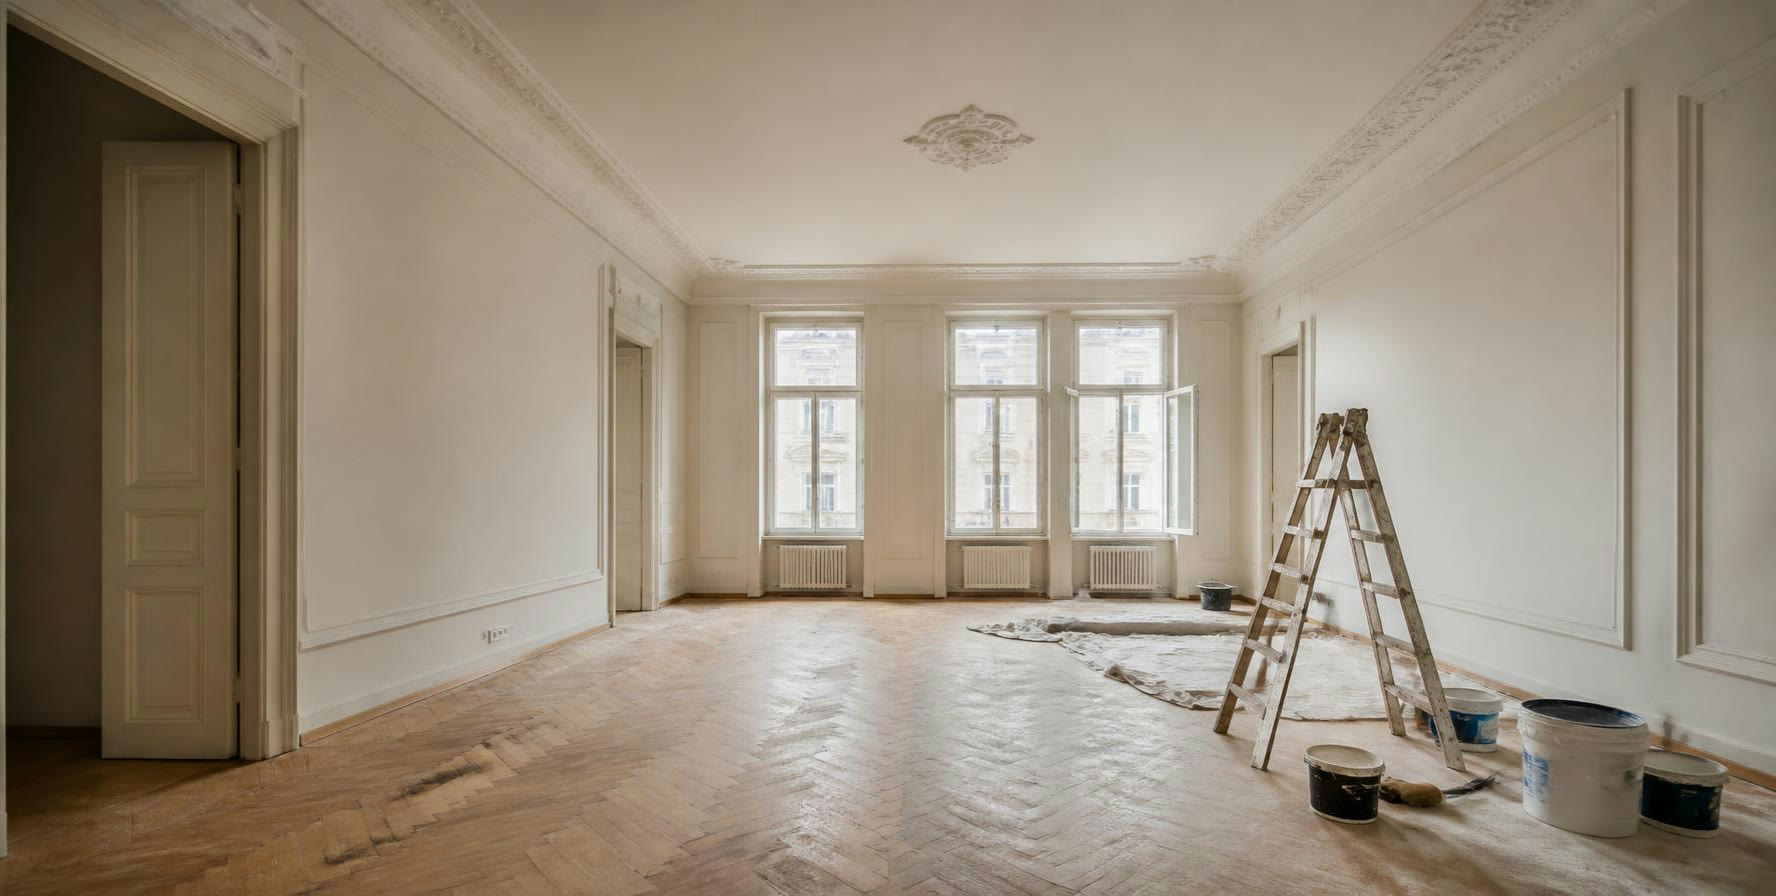
Az ingatlanpiacon az esztétika sokszor elfedi a valódi problémákat. A frissen festett falak, a modern burkolatok, a látványos konyha vagy az új lámpatestek könnyen azt az érzetet keltik, hogy az ingatlan műszakilag is kifogástalan. A valóság gyakran összetettebb.
A személyes bejáráson érdemes tudatosan figyelni azokra a részletekre is, amelyek első pillantásra kevésbé látványosak: a nyílászárók állapotára, a gépészeti felújítás dokumentáltságára, az elektromos hálózatra, a fűtési rendszer korszerűségére, a nedvesedés vagy repedések jeleire, illetve a társasház általános állapotára.
Társasházaknál ugyanis nemcsak maga a lakás számít. Egy rosszul karbantartott épület hosszú távon komoly értékcsökkenést okozhat akkor is, ha a kiszemelt lakás önmagában jó állapotú. Kérd el a közgyűlési jegyzőkönyveket és a felújítási terveket is.
Amit a felújítás mutat
Burkolatok, konyha, fürdőszoba, festés, világítás és az ingatlan első vizuális minősége.
Amit ellenőrizni kell
Elektromos hálózat, gépészet, fűtés, nyílászárók, nedvesedés, társasházi állapot és dokumentáció.
„Egy szakszerű állapotfelmérés költsége eltörpülhet azokhoz a kiadásokhoz képest, amelyeket egy rejtett műszaki hiba később okozhat.”
Az energetikai szempontok jelentősége folyamatosan nő
Néhány évvel ezelőtt az energetikai besorolás sok vásárló számára még másodlagos kérdés volt. Ma már alapvetően befolyásolja egy ingatlan fenntarthatóságát, havi költségszintjét és hosszú távú piaci értékét.
A rezsiköltségek változása miatt egy korszerűtlen ingatlan fenntartása jelentős havi terhet jelenthet. A tudatos vásárlók ezért kiemelten figyelik a szigetelés minőségét, a nyílászárók állapotát, a fűtési rendszer korszerűségét és az energetikai tanúsítvány tartalmát.
Egy jó energetikai állapotú ingatlan nemcsak alacsonyabb fenntartási költséget jelent, hanem jellemzően könnyebben eladható és kiadható is marad. A piac egyre inkább az energiahatékony, kiszámíthatóbb fenntartású ingatlanok irányába mozdul el.
Az energetika ma már nem pusztán rezsikérdés. Egyre inkább az ingatlan jövőbeli piacképességének, finanszírozhatóságának és értéktartásának része.
A jogi háttér ellenőrzése nem formalitás
Az ingatlanvásárlás egyik legfontosabb része még mindig az, amelyet sokan hajlamosak alábecsülni: a jogi ellenőrzés. Egy ingatlan lehet esztétikailag kifogástalan és kiváló lokációban, ha a jogi helyzete rendezetlen, az komoly kockázatot jelent.
A tulajdoni lap ellenőrzése alapvető lépés. Külön figyelmet érdemelnek az esetleges terhek, haszonélvezeti jogok, végrehajtások, elővásárlási jogok és a tulajdonosi viszonyok. Családi házaknál, ikerházaknál vagy nagyobb értékű ingatlanoknál a térképmásolat és a valós állapot összevetése szintén kiemelten fontos lehet.
Nem ritka, hogy a nyilvántartás és a tényleges állapot között eltérés található. Ezek a különbségek később finanszírozási, használati vagy értékesítési problémát is okozhatnak.
A megfelelő ügyvédi háttér szerepe
Egy jó ingatlanügyvéd nem csupán szerződést készít. A tranzakció biztonságát, a kockázatok feltárását, a tulajdoni és jogi helyzet értelmezését, valamint a felek közötti tiszta megállapodást biztosítja. A vevőképviseletünk része, hogy jogi tanácsadónkkal együtt átnézzük a dokumentumokat, mielőtt bármit aláírsz.
A legjobb döntések általában nem a leggyorsabbak
Az ingatlanvásárlás során az egyik legnagyobb nyomás mindig az idő. Sokan attól tartanak, hogy lemaradnak egy jó lehetőségről, ezért túl gyorsan döntenek. A valóban jó vásárlások azonban ritkán születnek impulzusból.
A tudatos vásárló nemcsak azt nézi, mennyire látványos egy ingatlan, vagy mennyire tetszik első pillantásra. Sokkal inkább azt próbálja megérteni, hosszú távon is fenntartható-e, valóban illeszkedik-e az élethelyzetéhez, és évekkel később is értéket képvisel-e.
Egy jól megválasztott ingatlan nem csupán otthon vagy befektetés. Hosszú távú döntés arról, milyen életminőséget, milyen stabilitást és milyen vagyoni biztonságot szeretnél teremteni. Ha befektetésben is gondolkodsz, olvasd el a dubaji befektetésről szóló útmutatónkat is.
A cikk tájékoztató jellegű, nem minősül jogi vagy adótanácsnak.
Gyakori kérdések
Mennyi pénz kell a vételáron felül?
Lakásnál a vagyonszerzési illeték főszabály szerint a vételár 4%-a, erre jön az ügyvédi díj, hitelnél az értékbecslés és a banki költségek, valamint a költözés és a berendezés. Felújítandó ingatlannál külön tartalékkal érdemes számolni. Egy konkrét lakásra szívesen összeállítjuk a teljes költséglistát.
Mikor kérjek előzetes hitelbírálatot?
Még a komoly keresés előtt. Így pontosan tudod, milyen árkategóriában nézelődj, és ajánlattételkor nem ér meglepetés.
Elég, ha a bejáráson körülnézek?
Ritkán. Régebbi épületnél és nagyobb értékű ingatlannál érdemes műszaki szakértőt is hívni, és elkérni a társasházi dokumentumokat. Mi a bejárás után írásban összefoglaljuk az előnyöket és a kockázatokat.
Mit nézzek meg a tulajdoni lapon?
Ki a tulajdonos, és milyen terhek vagy jogok szerepelnek rajta: jelzálog, haszonélvezet, végrehajtás, elővásárlási jog, széljegyek. Ha bármi nem egyértelmű, kérdezz meg egy ügyvédet a szerződés előtt.
Átnéznéd a budapesti lehetőségeidet?
Hozd a kiszemelt hirdetéseket vagy csak a kérdéseidet. 30 percben elmondjuk, mire figyelj az árnál, az állapotnál és a papíroknál.
Beszéljünk
Urbán Réka a Monvero alapítója. Vevőkkel és befektetőkkel dolgozik Budapesten, Dubajban és a Costa del Solon, a keret kijelölésétől a szerződésig. A cikk tájékoztató jellegű, a saját helyzetedre szabott tanácsért írj nekünk.